আবদুর রহমান আবির: পাঁচ বছর আগে বীমার মেয়াদ শেষ হয়েছে সিরাজগঞ্জের সাইফুল ইসলামের। টাকার পরিমাণ মাত্র ২৩ হাজার ৭৯৩ টাকা। সেই টাকাও দিতে পারেনি প্রাইম ইসলামী লাইফ। সাইফুল ইসলামের মতো সারাদেশে কোম্পানিটির হাজারো গ্রাহক বীমার মেয়াদ শেষে পাওনা টাকা আদায়ে চরম হয়রানির শিকার হচ্ছেন।
এসব গ্রাহক প্রতি নিয়তই নিয়ন্ত্রক সংস্থা আইডিআরএ’র কাছে অভিযোগ করাসহ দেশের বিভিন্ন অঞ্চলে মামলাও করছেন। তাতেও কোন সুরাহা হচ্ছে না। এমন পরিস্থিতিতে গ্রাহকদের এই হয়রানি গোটা বীমা খাতের প্রতি সাধারণ মানুষের অনাস্থা বাড়াচ্ছে। মূলত আর্থিক সংকটের কারণেই এমন অবস্থা তৈরি হয়েছে বীমা কোম্পানিটিতে।
সর্বশেষ ২০২০ সালের একচ্যুয়ারিয়াল ভ্যালুয়েশন অনুসারে, প্রাইম ইসলামী লাইফের গ্রাহকের দায় ছিল ১৩৮৭ কোটি ৯৮ লাখ টাকা। সে সময় কোম্পানিটির মোট সম্পত্তির পরিমাণ ছিল ৯২৬ কোটি ৩৪ লাখ টাকা। অর্থাৎ ৪৬১ কোটি ৬৪ লাখ টাকা ঘাটতি।
অপরদিকে কোম্পানিটির সর্বশেষ তথ্য অনুসারে পূর্বের অনিষ্পন্ন বীমার দাবির পাশাপাশি ২০২৩ সাল এবং পরবর্তী ৫ বছরে মেয়াদ উত্তীর্ণ দাবি দাবি পরিশোধ করতে হবে ৭৫৪ কোটি টাকা। যার মধ্যে ২০২৩ সালে পরিশোধ করতে হবে ১০১ কোটি টাকা।
আর গ্রাহকের এই টাকা পরিশোধের জন্য সর্বশেষ জুন ২০২৩ সালের হিসাব (অনিরীক্ষিত) অনুসারে কোম্পানিটির লাইফ ফান্ড ৬৯০ কোটি টাকা। যার মধ্যে বিনিয়োগ ৬৭১ কোটি ৪৯ লাখ টাকা। এই বিনিয়োগ থেকে প্রতি বছর সম্ভাব্য আয় রয়েছে ৫ কোটি ৫১ লাখ টাকা।
প্রাইম ইসলামী লাইফের প্রিমিয়াম আয়, বিনিয়োগ ও বিনিয়োগ থেকে আয় কমে যাচ্ছে। ফলে লাইফ ফান্ডে নতুন তহবিল যোগ না হয়ে প্রতি বছরই তা কমছে। অপরদিকে প্রতিনিয়তই বাড়ছে গ্রাহকের পাওনা। এমন পরিস্থিতিতে গ্রাহকের বীমা দাবি পরিশোধে কোম্পানিটির আর্থিক সক্ষমতা নিয়ে প্রশ্ন উঠেছে।
দেড় বছরে লাইফ ফান্ড কমেছে ১১৭ কোটি টাকা
কোম্পানির আর্থিক প্রতিবেদনের তথ্য অনুসারে ২০২২ সালে লাইফ ফান্ড কমেছে ৩০ কোটি ৯৭ লাখ টাকা। আর চলতি বছরের জুন পর্যন্ত ৬ মাসে কমেছে ৮৬ কোটি ১৮ লাখ টাকা। অর্থাৎ গত দেড় বছরে লাইফ ফান্ড কমেছে ১১৭ কোটি ১৫ লাখ টাকা।
পর্যালোচনায় দেখা যায়, ২০২১ সালে মোট প্রিমিয়াম সংগ্রহ ৪২৯ কোটি ২০ লাখ টাকা এবং বিনিয়োগে থেকে আয় করেছে ৫ কোটি ৮৬ লাখ টাকা। অর্থাৎ মোট আয় ৪৩৫ কোটি ৬ লাখ টাকা। যার মধ্যে ব্যবস্থাপনা খাতে ব্যয় ১৫৩ কোটি ৮৮ লাখ টাকা এবং বীমা দাবি পরিশোধ করেছে ২৯৪ কোটি ৫৮ লাখ টাকা। অর্থাৎ মোট ব্যয় করেছে ৪৪৮ কোটি ৪৬ লাখ টাকা।
অর্থাৎ আয় থেকে ব্যয় বাদ দিলে ঘাটতি ১৩ কোটি ৪০ লাখ টাকা। একইভাবে কোম্পানিটির ২০২২ সালে তহবিল ঘাটতি ১৪ কোটি ১৬ লাখ টাকা।
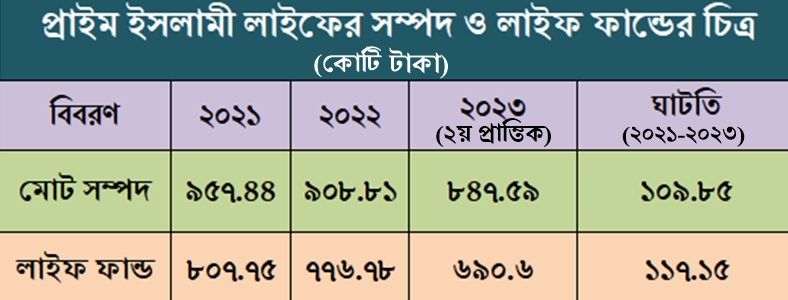
দেড় বছরে সম্পদে কমেছে ১০৯ কোটি টাকা
প্রতিবছরই সম্পদ কমছে প্রাইম ইসলামী লাইফের। ২০২১ সালে কোম্পানিটির মোট সম্পদ ছিল ৯৫৭ কোটি ৪৪ লাখ। ২০২২ সালে এসে তা দাঁড়িয়েছে ৯০৮ কোটি ৮১ লাখ । এক বছরের ব্যবধানে সম্পদ কমেছে ৪৮ কোটি টাকার।
আর সর্বশেষ জুন ২০২৩ সালে এসে মোট সম্পদ দাঁড়িয়েছে ৮৪৭ কোটি ৫৯ লাখ টাকা। অর্থাৎ চলতি বছরের ৬ মাসে সম্পদ কমেছে ৬১ কোটি ২২ লাখ টাকা।
প্রাইম ইসলামী লাইফের এই আর্থিক সংকেটর মূল কারণ, কোম্পানির তহবিল তছরুপ, অতিরিক্ত ব্যয় এবং মন্দ বিনিয়োগ।
বিভিন্ন প্রতিষ্ঠানকে ঋণ দিয়ে আত্মসাৎ ৩৩০ কোটি টাকা
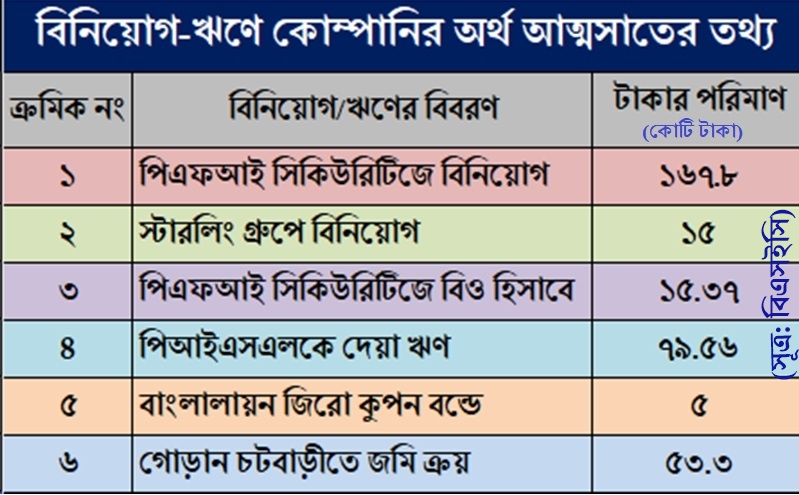
প্রাইম ইসলামী লাইফের স্থায়ী আমানত বন্ধক রেখে কোম্পানির পরিচালকদের স্বার্থ সংশ্লিষ্ট বিভিন্ন প্রতিষ্ঠানকে ঋণ দিয়ে আত্মসাৎ করা হয়েছে প্রায় ৩৩০ কোটি টাকা। বীমা কোম্পানিটির এমন অনিয়ম ও লুটপাটের তথ্য উঠে এসেছে পুঁজিবাজারের নিয়ন্ত্রক সংস্থা বিএসইসি’র বিশেষ নিরীক্ষা প্রতিবেদনে।
আত্মসাতকৃত অর্থের মধ্যে রয়েছে- পিএফআই সিকিউরিটিজে বিনিয়োগের ১৬৭ কোটি ৮০ লাখ টাকা; স্টারলিং গ্রুপে বিনিয়োগের ১৫ কোটি টাকা; পিএফআই সিকিউরিটিজে বিও হিসাবের ১৫ কোটি ৩৭ লাখ টাকা; পিআইএসএল’কে দেয়া ঋণের ৭৯ কোটি ৫৬ লাখ টাকা এবং বাংলালায়ন জিরো কুপন বন্ডে বিনিয়োগের প্রায় ৫ কোটি টাকা।
এ ছাড়াও প্রাইম ইসলামী লাইফের নামে মিরপুরের গোড়ান চটবাড়ীতে ৪ কোটি ৯৭ লাখ ৮১ হাজার টাকায় কেনা জমির উন্নয়ন ব্যয় সমন্বয় দেখিয়ে আত্মসাৎ করা হয়েছে ৫৩ কোটি ৩০ লাখ টাকা
বিনিয়োগের ১৮৮ কোটি টাকা আদায়ে ৩ মামলা আদালতে
নথিপত্র পর্যালোচনা করে দেখা যায়, বিগত কয়েক বছর ধরেই আর্থিক সংকটে রয়েছে প্রাইম ইসলামী লাইফ। এই আর্থিক সংকটের মূল কারণ গ্রাহকের জমাকৃত টাকা আত্মসাৎ। যার সাথে জড়িত কোম্পানিটির পরিচালনা পর্ষদ।
এই আত্মসাতকৃত টাকা উদ্ধারে কোম্পানিটির পক্ষ থেকে ইতোমধ্যে ৩টি মামলা করা হয়েছে। হাইকোর্ট ডিভিশনে কোম্পানি ম্যাটারে মামলাগুলো চলমান রয়েছে।
এই তিন মামলায় আত্মসাতকৃত টাকার পরিমাণ ১৮৭ কোটি ৮০ লাখ টাকা। যার মধ্যে রয়েছে- বাংলালায়ন জিরো কুপন বন্ডে বিনিয়োগের প্রায় ৫ কোটি টাকা, পিএফআই সিকিউরিটিজে বিনিয়োগের ১৬৭ কোটি ৮০ লাখ টাকা এবং স্টারলিং গ্রুপে বিনিয়োগের ১৫ কোটি টাকা।
এক জমিতে লোকসান ৯৪ কোটি ৩৭ লাখ টাকা
প্রাইম ইসলামী লাইফের তথ্য অনুসারে রাজধানীর বাংলামোটরে কোম্পানিটির নামে ৩৬.১২ শতাংশ জমি কেনা হয়েছে। রেজিস্ট্রেশন ও উন্নয়ন খরচসহ এই জমির ক্রয়মূল্য দেখানো হয়েছে ১৯৬ কোটি ৬৪ লাখ টাকা। তবে সর্বশেষ ভ্যাল্যুয়েশন প্রতিবেদন অনুসারে বর্তমানে এই জমির বাজারমূল্য ১০২ কোটি ২৭ লাখ টাকা।
অর্থাৎ বাংলামোটরের জমিটি ক্রয়ে প্রাইম ইসলামী লাইফের লোকসান হয়েছে ৯৪ কোটি ৩৭ লাখ টাকা, যা ক্রয়মূল্যের ৪৮ শতাংশ।
এ ছাড়াও রাজধানীর মিরপুরে ৬২ কোটি ৭৭ লাখ টাকায় কেনা ১৪৪.৫৯ শতাংশ জমি, সিলেটে ৫ কোটি ৭ লাখ টাকার ১৬.৬৬ শতাংশ জমি এবং রাজশাহীতে ১২ কোটি ৭২ লাখ টাকার ৩৬.৫৯ শতাংশ জমি রয়েছে প্রাইম ইসলামী লাইফের।
তবে এসব জমির বাজারদর মূল্যায়ন করা হয়নি। এরমধ্যে রাজশাহীতে কেনা ৪.৭৯ শতাংশ জমি অধিগ্রহণ করেছে সরকার।
বিধি লঙ্ঘন করে বিনিয়োগ
তথ্য অনুসারে ২০২৩ সালে জুন শেষে প্রাইম ইসলামী লাইফের মোট বিনিয়োগ দাঁড়িয়েছে ৬৭১ কোটি ৪৯ লাখ টাকা। এর মধ্যে সরকারি সিকিউরিটিজ বন্ডে বিনিয়োগ রয়েছে ১৯ কোটি ৫৯ লাখ টাকা, যা মোট বিনিয়োগের ২.৯২ শতাংশ।
অথচ লাইফ বীমাকারীর সম্পদ বিনিয়োগ প্রবিধানমালায় সরকারি সিকিউরিটিজ বন্ডে বিনিয়োগের বাধ্যবাধকতা রাখা হয়েছে সম্পদের অন্যূন ৩০ শতাংশ।
এক্ষেত্রে সম্পদ বলতে বোঝানো হয়েছে, বীমাকারীর দায়সমূহের সমপরিমাণ অর্থ পরিশোধ করার লক্ষ্যে বিনিয়োগকৃত এবং বিনিয়োগযোগ্য অর্থ।
২০২৩ সালের জুন হিসাব অনুসারে প্রাইম ইসলামী লাইফের পলিসিহোল্ডার লায়াবিলিটি রয়েছে ১৩২৫ কোটি ২ লাখ টাকা। এই হিসেবে সিকিউরিটিজ বন্ডে বিনিয়োগ থাকার কথা ৩৯৭ কোটি ৫০ লাখ টাকা।
অপরদিকে কোম্পানিটি স্থাবর সম্পত্তি খাতে বিনিয়োগ করেছে ২৭৭ কোটি ২০ লাখ টাকা, যা মোট বিনিয়োগের ৪১.২৮ শতাংশ। অথচ এ খাতে বিনিয়োগের অনুমোদিত সীমা লাইফ বীমাকারীর সম্পদের ২০ শতাংশ।
ব্যবস্থাপনা খাতে অতিরিক্ত ব্যয় ৭১ কোটি ৭৯ লাখ টাকা
প্রাইম ইসলামী লাইফ ইন্স্যুরেন্স ২০০৯ সাল থেকে ২০১৫ সাল পর্যন্ত সাত বছরে মোট ৭১ কোটি ৭৯ লাখ টাকা অতিরিক্ত খরচ করেছে। দুর্নীতি দমন কমিশন (দুদক) পরিচালিত এক অনুসন্ধানে এই তথ্য উঠে আসে।
লাইফ বীমা কোম্পানিগুলোর অতিরিক্ত ব্যবস্থাপনা ব্যয়ের বিষয়ে ২০১৮ সালে এ অনুসান্ধান চালানো হয়। পরে অতিরিক্ত ব্যয় করা ১৬টি কোম্পানির বিরুদ্ধে ব্যবস্থা নিতে আইডিআরএ’কে সুপারিশ করে দুদক।
তবে পরবর্তীতে অর্থাৎ ২০১৬ থেকে ২০২২ সাল পর্যন্ত আর কোন অতিরিক্ত ব্যয় করেনি প্রাইম ইসলামী লাইফ। কোম্পানিটির বার্ষিক আর্থিক প্রতিবেদন অনুসারে আলোচ্য সময়ে ব্যবস্থাপনা ব্যয় অনুমোদিত সীমার নিচে রয়েছে।
তবে আগের অতিরিক্ত ব্যয় পুনর্ভরণের নির্দেশ থাকলেও তা পুনর্ভরণ করতে পারেনি প্রাইম ইসলামী লাইফ।
বীমা কোম্পানিটির বর্তমান মুখ্য নির্বাহী কর্মকর্তা মো. সামছুল আলম ইন্স্যুরেন্স নিউজ বিডি’কে বলেন, আমি দায়িত্ব নেয়ার অনেক আগেই কোম্পানিতে এমন আর্থিক পরিস্থিতি তৈরি হয়েছে। তবে এই পরিস্থিতি থেকে উত্তোরণে নিয়ন্ত্রক সংস্থার নির্দেশনা যথাযথভাবে পরিপালনের চেষ্টা করা হচ্ছে।
এরইমধ্যে ঝুঁকিপূর্ণ বিনিয়োগের অর্থ ফেরত পাওয়ার জন্য কোম্পানির পক্ষ থেকে বেশ কয়েকটি মামলা করা হয়েছে। আদালতে কয়েকটি মামলার শুনানিও চলছে। তবে কোম্পানির নিযুক্ত আইনজীবী মামলাগুলোর বর্তমান অবস্থা সম্পকে ভালো বলতে পারবেন বলে জানান তিনি।
বীমা দাবি পরিশোধের বিষয়ে সামছুল আলম বলেন, ব্যবসা বাড়ানোর চেষ্টার পাশাপাশি কোম্পানির ব্যবস্থাপনা ব্যয় অনেকটাই কমিয়ে আনা হয়েছে। একইসঙ্গে বাংলামোটরে কোম্পানির কেনা জমি বিক্রি করে গ্রাহকদের বকেয়া বীমা দাবি পরিশোধের উদ্যোগ নেয়া হয়েছে। এরইমধ্যে পত্রিকায় জমি বিক্রির বিজ্ঞপ্তি প্রকাশ করা হয়েছে।
আপনার একটি মন্তব্য লিখুন:
এখনো কোনো মন্তব্য করা হয়নি।