নিজস্ব প্রতিবেদক: দেশের বীমা খাতে গ্রাহকের দাবি পরিশোধ নিয়ে দীর্ঘদিনের সংকট রয়েছে। বছরের পর বছর ঘুরেও অনেক গ্রাহক তাদের প্রাপ্য দাবি পাচ্ছেন না। এই পরিস্থিতিতে বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষ (আইডিআরএ) নিজ উদ্যোগে গ্রাহকের দাবি পরিশোধের বিষয়ে সক্রিয় হয়েছে। বর্তমান চেয়ারম্যান যোগদানের পর দাবি পরিশোধকে বিশেষ গুরুত্ব দিচ্ছেন। সরকারও গ্রাহকের দাবি পরিশোধের ওপর জোর দিচ্ছে।
এই উদ্যোগ, দাবি পরিশোধে কোম্পানির সক্ষমতা, প্রগ্রেসিভ লাইফের বকেয়া দাবি, পেইড-আপ পলিসি, কোম্পানি থেকে অর্থ সরিয়ে নেয়ার অভিযোগ, নিয়ন্ত্রক সংস্থার ভূমিকা, দক্ষ জনবলের সংকট, বিনিয়োগ ভেঙে দাবি পরিশোধের ঝুঁকি এবং বীমা খাতের সংস্কার নিয়ে কথা বলেছেন প্রগ্রেসিভ লাইফ ইন্স্যুরেন্স কোম্পানির চেয়ারম্যান বজলুর রশিদ।
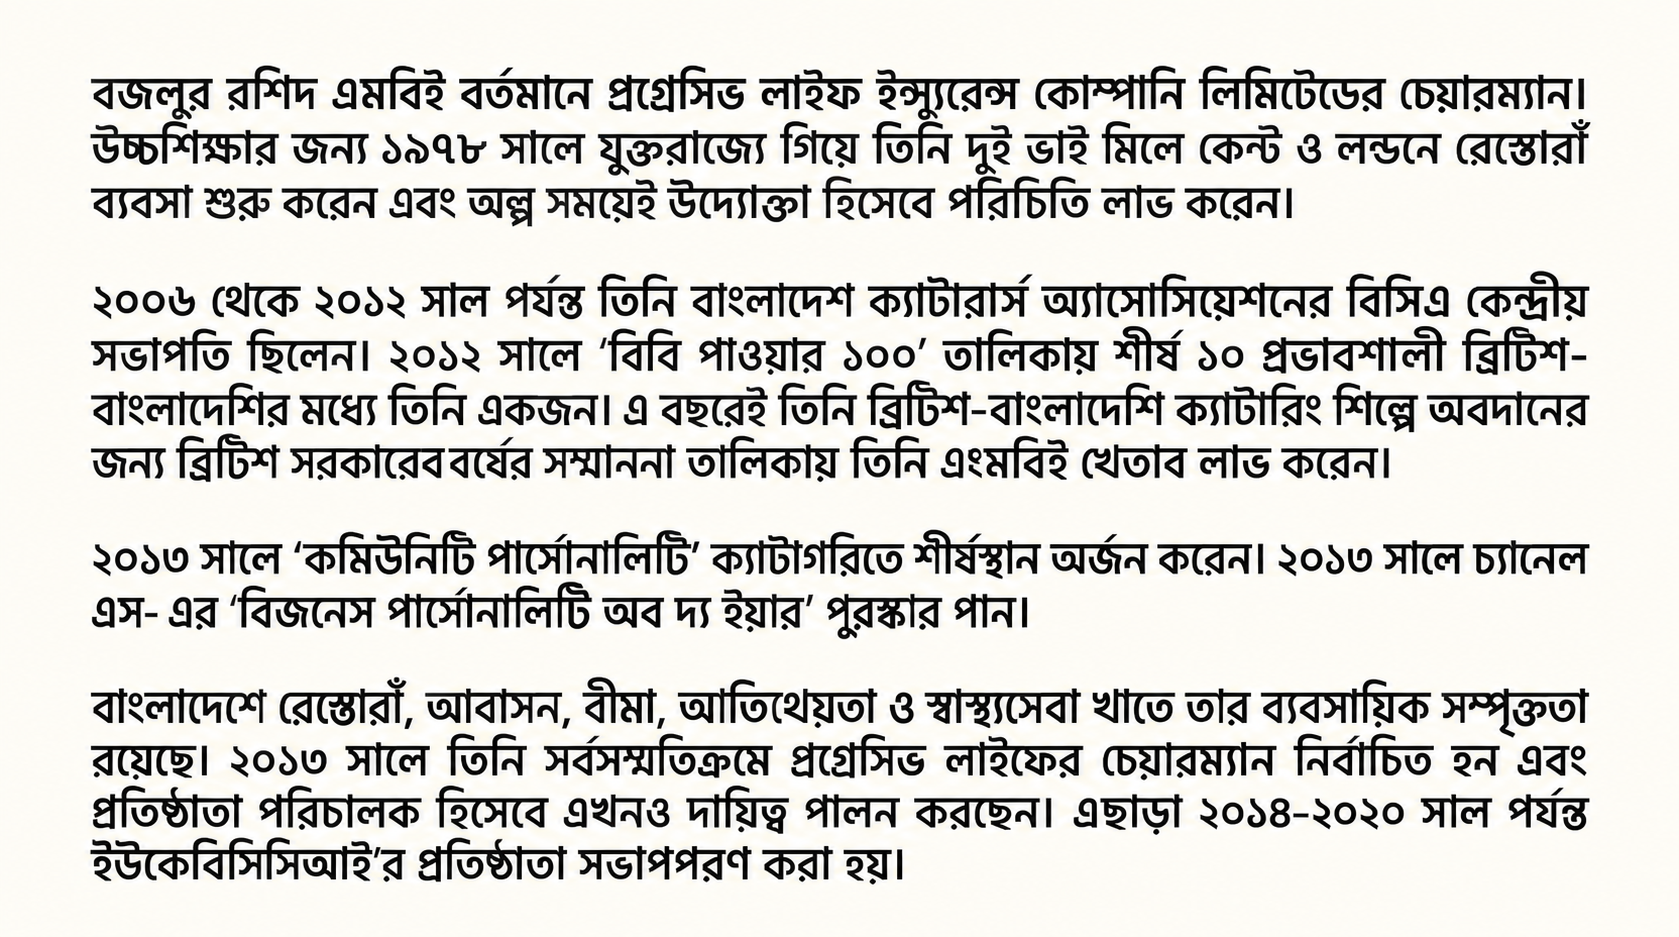
প্রশ্ন: আইডিআরএ'র বর্তমান চেয়ারম্যান যোগদানের পর নিজ উদ্যোগে গ্রাহকের বীমা দাবি পরিশোধের উদ্যোগ নিয়েছেন। বীমা দাবি পরিশোধ নিয়ে যে সংকট, তা সমাধানের চেষ্টা করছেন। সম্মানিত অর্থমন্ত্রীও বলেছেন, যেভাবেই হোক গ্রাহকের দাবি পরিশোধ করতে হবে। বর্তমান সরকারের এই উদ্যোগকে আপনি কীভাবে দেখছেন? আপনি কতখানি আশাবাদী?
বজলুর রশিদ:
নতুন চেয়ারম্যানের উদ্দেশ্যকে আমি স্বাগত জানাই। কারণ অনেকেই ক্লেইম দিচ্ছেন না। আমরা কিন্তু নিয়মিত ক্লেইম দিয়ে যাচ্ছি।
হয়তো আমাদের পিছনে অনেক কারণ আছে। আমাদের এখান থেকে অনেক মিসঅ্যাপ্রোপ্রিয়েশন হয়েছে, অনেক টাকা চলে গেছে। ওই টাকাগুলো তো গ্রাহকেরই ছিল।
আমরা এফডিআর ও ট্রেজারি বন্ড ভেঙে নিয়মিত গ্রাহকের টাকা দিচ্ছি। আমাদের নিয়মিত যে ব্যবসা হয়, সেই ব্যবসার নবায়নের প্রায় ৯০ শতাংশ আমরা প্রত্যেক মাসেই দিয়ে যাচ্ছি। বোর্ডও নিয়মিত সাপোর্ট দিচ্ছে। এফডিআর বলেন, ট্রেজারি বন্ড বলেন- ভেঙে গ্রাহকদের টাকা দিতে আমরা কাজ করছি।
সুতরাং আইডিআরএ'র চেয়ারম্যান যে উদ্যোগ নিয়েছেন, সেটা আমরা আগে থেকেই করে আসছিলাম। এখন উনি আবার এটাকে আমাদের ওপর আরও জোর দিয়ে বাস্তবায়ন করছেন।
প্রশ্ন: আইডিআরএ কোম্পানির সম্পত্তি বিক্রি করে গ্রাহকের টাকা পরিশোধের উদ্যোগ নিতে চাচ্ছে। আপনারা কি এ ক্ষেত্রে আইডিআরএ'র সঙ্গে কাজ করছেন?
বজলুর রশিদ:
আমরা রেগুলেটরের সঙ্গে মিলেমিশে কাজ করে কোম্পানিকে বাঁচাতে চেষ্টা করব।
উনি সম্পত্তি বিক্রি করে গ্রাহকের টাকা পরিশোধ করতে চাচ্ছেন। সম্পত্তি বিক্রি করা সহজ বিষয় নয়। কিন্তু উনারা যেভাবে বলছেন, আমরা সেগুলো অনুসরণ করছি।
আমরাও সম্পত্তি বিক্রির জন্য বিজ্ঞপ্তি দিয়েছি। বাজারে বিজ্ঞপ্তি দেয়া হয়েছে এবং নির্দিষ্ট তারিখে টেন্ডার হবে। কিন্তু সম্পত্তি বিক্রি করা সহজ প্রক্রিয়া নয়।
প্রশ্ন: দাবি পরিশোধের জন্য সম্পত্তি বিক্রি ছাড়া অন্য কোনো পথ আছে কি? আপনি কি কোনো বিকল্প পথ খুঁজে পেয়েছেন?
বজলুর রশিদ:
আমরা এখন পর্যন্ত কোনো কার্যকর বিকল্প পথ খুঁজে পাচ্ছি না।
তবে আপনার কথার সঙ্গে একমত হয়ে বলছি, সরকার যদি সব ট্রেজারি বন্ড ভেঙে দিয়ে দেয়, তাহলে কোম্পানি বসে যাবে, কোম্পানি চলবে না।
কিন্তু সঠিক পদক্ষেপ হবে- কোম্পানিও কীভাবে বাঁচবে এবং ক্লেইমও কীভাবে পরিশোধ হবে, সেটা নিশ্চিত করা। অর্থাৎ, সাপও মারতে হবে, লাঠিও ভাঙা যাবে না। কোম্পানিকে সিস্টেমের মধ্যে আনতে হবে।
প্রশ্ন: আপনি তো আগে প্রগ্রেসিভ লাইফের চেয়ারম্যান ছিলেন। কোম্পানির বর্তমান পরিস্থিতি কীভাবে দেখছেন?
বজলুর রশিদ:
আমি প্রগ্রেসিভ লাইফ ইন্স্যুরেন্স কোম্পানিতে আগেও চেয়ারম্যান ছিলাম। আমি একজন স্পনসর। একসময় ম্যানেজমেন্ট কোম্পানি চালাত। আমাদের অনেক পরিচালকও এখানে যুক্ত ছিলেন।
এখানে অনেক পয়সা সরানো হয়েছে। তবে এটা শুধু পরিচালকদের দোষ নয়। এটা হয়েছে একটা সিস্টেম লসের কারণে।
পরিচালকদের মধ্যে একটা বিভাজন বা বিশৃঙ্খলা সৃষ্টি করে ম্যানেজমেন্ট সেটার সুবিধা নিয়েছে। ম্যানেজমেন্ট থেকে শুরু করে ফিল্ড পর্যন্ত বিভিন্ন জায়গা থেকে শত শত কোটি টাকা চলে গেছে।
প্রশ্ন: আইডিআরএ'র চেয়ারম্যান বলছেন, অনেক কোম্পানি ক্লেইম দিচ্ছে না। আপনারা কত টাকা ক্লেইম পরিশোধ করেছেন?
বজলুর রশিদ:
আমাদের সম্পর্কে বলা হচ্ছে আমরা ক্লেইম দিচ্ছি না। কিন্তু আমরা ক্লেইম দিচ্ছি।
আমি গত রাতে একটা হিসাব করেছি। আমরা এখন পর্যন্ত প্রায় ৭৪১ কোটি টাকা ক্লেইম দিয়ে দিয়েছি।
প্রশ্ন: বর্তমানে আপনাদের বকেয়া ক্লেইম কত?
বজলুর রশিদ:
আমাদের বর্তমান বকেয়া ক্লেইমের পরিমাণ একসময় প্রায় ১৫৯ কোটি টাকা ছিল। সেটা হয়তো এক মাস, দেড় মাস বা দুই মাস আগের হিসাব।
এখন যেহেতু নিয়মিত ক্লেইম বাড়ছে এবং আমরা পরিশোধও করছি, বর্তমানে সেটা হয়তো ১৮০ থেকে ১৯০ কোটি টাকা হতে পারে।
কিন্তু এটা চলমান প্রক্রিয়া।
আইডিআরএ'র সাম্প্রতিক উদ্যোগের সময় আমরা প্রায় ৬ কোটি ৯০ লাখ টাকা দিয়েছি।
প্রশ্ন: সামনে কোন ধরনের ক্লেইমগুলো পরিশোধের পরিকল্পনা করছেন?
বজলুর রশিদ:
আমরা চাই, আমাদের এখানে যত ডেথ ক্লেইম আছে, এসবি আছে, সারেন্ডার ভ্যালু আছে- এসব পরবর্তী সপ্তাহের মধ্যে পুরোপুরি ক্লিয়ার করে দিতে।
এরপর ফুল ম্যাচিউরিটির যে ক্লেইম আছে, সেটাও পর্যায়ক্রমে পরিশোধ করতে চাই।
আমাদের ম্যানেজমেন্টের হিসাব অনুযায়ী, অন্তত প্রায় ৫৫ কোটি টাকা হতে পারে- তবে এটা একমাত্র বিষয় নয়।
আরেকটা বড় বিষয় আছে, সেটা হলো পেইড-আপ।
প্রশ্ন: পেইড-আপ নিয়ে আপনারা কেন এত সমস্যার কথা বলছেন?
বজলুর রশিদ:
পেইড-আপ আমাদের এখানে একটা বড় সমস্যা হয়ে গেছে।
আমাদের এখানে পেইড-আপ হয়ে গেছে প্রায় ১৩২ কোটি টাকার মতো। সব মিলিয়ে যে ১৫৯ কোটি টাকার কথা বললাম, তার মধ্যে প্রায় ১৩২ কোটি টাকার মধ্যে ফুল ম্যাচিউরিটি আছে, এসবি আছে, সারেন্ডার ভ্যালু আছে, ডেথ ক্লেইম আছে- এসবও রয়েছে।
তবে পেইড-আপ নিয়ে সবাইকে খুব সতর্ক হতে হবে।
পেইড-আপ কিন্তু সব সময় প্রকৃত পলিসি নয়। অনেক সময় একজন পলিসি নেয়। প্রথম বছরের কমিশনসহ বিভিন্ন অর্থ নিয়ে যাওয়া হয়। পরে দেখা যায়, পরের বছর পলিসিটি আর নবায়ন হয় না।
কয়েক দিন, দুই বছর বা চার বছর পরে আমাদের অফিস বা ম্যানেজমেন্ট থেকে আবার অতিরিক্ত শতাংশ নিয়ে সেটাকে পেইড-আপ বানিয়ে দেয়া হয়।
একটা দিয়ে দুইটা পেমেন্ট হলে সেটি পেইড-আপ হয়ে যায়- এ ধরনের বিষয়ও দেখা যায়।
আমার কাছে মনে হয়, পেইড-আপের পেমেন্ট দিতে হলে খুব সতর্কতার সঙ্গে দিতে হবে। কারণ ওই ক্লেইমগুলোর অর্থ সব সময় সঠিক গ্রাহকের কাছে যাচ্ছে কি না, সেটা ভালোভাবে যাচাই করা দরকার।
এ বিষয়ে আমি সবাইকে সাবধান করতে চাই। নিয়ন্ত্রক সংস্থারও বিষয়টি বুঝতে হবে যে, পেইড-আপ একটা বিরাট সমস্যা।
আমরা গতকাল আবার অনেক পলিসি পরীক্ষা করেছি। পরীক্ষা করে দেখা গেছে, বেশির ভাগ পলিসি পেইড-আপ।
প্রশ্ন: এর ফলে কী ধরনের সমস্যা হচ্ছে?
বজলুর রশিদ:
নিয়মিত পলিসি একেবারে কমে যাচ্ছে।
কেন কমে যাচ্ছে? কারণ ওই দিকে কিছু লোক সুবিধা পাচ্ছে, কিন্তু সঠিক গ্রাহকরা তাদের সুবিধা পাচ্ছেন না।
এ কারণে বিষয়টি খুব গুরুত্ব দিয়ে দেখতে হবে।
প্রশ্ন: আপনাদের বিনিয়োগ কত? দাবি পরিশোধের জন্য বর্তমানে কতটা বিনিয়োগ নগদায়ন করা সম্ভব?
বজলুর রশিদ:
আমাদের সরকারি ট্রেজারি বন্ড, এফডিআর এবং সম্পত্তি- সব মিলিয়ে বিনিয়োগ ছিল ১০০ কোটির ওপরে। একসময় প্রায় ১১৭ কোটি টাকা ছিল।
এর মধ্যে আমরা কিছু ভেঙেছি। সর্বশেষ যে ক্লেইম দিয়েছি, তার জন্য প্রায় ৭ কোটি টাকা ভাঙতে হয়েছে।
প্রশ্ন: বিনিয়োগ ভাঙলে কি কোম্পানির আর্থিক ক্ষতি হচ্ছে?
বজলুর রশিদ:
অবশ্যই ক্ষতি হচ্ছে।
আপনি যখন দীর্ঘমেয়াদের জন্য এফডিআর বা বন্ড করেন- ধরুন পাঁচ বছর বা দশ বছরের জন্য- সেটা মেয়াদ শেষ হওয়ার আগে ভাঙতে গেলে যে সুদ পাওয়ার কথা ছিল, সেটা আর পুরোপুরি পাওয়া যায় না।
আমরা যখন প্রায় ৭ কোটি টাকা ভেঙেছি, তখনও সেভিংসের সুদের একটি অংশ কেটে গেছে।
এখন আগামী সপ্তাহে আমরা সাড়ে সাত কোটি টাকা ক্লেইম দিতে চাই- এসবি, সারেন্ডার এবং ডেথ ক্লেইম পুরোপুরি ক্লিয়ার করার জন্য।
আইডিআরএ আমাদের বলেছে, ১০ কোটি টাকা ক্যাশ করার জন্য। কিন্তু আমরা ১০ কোটি টাকা ক্যাশ করতে পারিনি। আমরা সাড়ে সাত কোটি টাকা ক্যাশ করেছি।
কারণ হিসাব করে দেখেছি, ওইভাবে টাকা ভাঙতে গেলে আমাদের প্রায় ৮০ লাখ টাকার মতো ক্ষতি হবে।
এই ক্ষতিটাও কিন্তু কোম্পানির ক্ষতি। অথচ কোম্পানির মুনাফা ও বিনিয়োগ থেকে যে সুদ আসে, তা দিয়েই কোম্পানি চলে।
প্রশ্ন: সব বিনিয়োগ যদি নগদায়ন করে দাবি পরিশোধ করা হয়, তাহলে কি কোম্পানি টিকে থাকবে?
বজলুর রশিদ:
না। আমি মনে করি না এটা সঠিক সমাধান।
সবগুলো যদি চলে যায়, তাহলে কোম্পানিতে যে মুনাফা আসে, যে ইন্টারেস্ট আসে, সেটা দিয়ে আমাদের কোম্পানি চলে। এগুলো যদি একেবারে কমে যায়, তাহলে কোম্পানি চলবে না।
সুতরাং সব বিনিয়োগ ভেঙে দেয়া সঠিক সমাধান নয়।
আইডিআরএ'র নতুন উদ্যোগ সফল করতে হলে বীমা কোম্পানির সঙ্গে মিলেই কাজ করতে হবে।
প্রশ্ন: আইডিআরএ আপনাদের দাবি পরিশোধের হিসাব যাচাইয়ের জন্য অডিটরের ব্যবস্থা করেছে। এটাকে কীভাবে দেখছেন?
বজলুর রশিদ:
এটা আমরা স্বাগত জানিয়েছি।
আমরা যত ক্লেইম দেব, সেগুলোর জন্য আলাদা একটা অ্যাকাউন্ট থাকবে। ওই অ্যাকাউন্ট থেকে কোন পলিসির জন্য কত টাকা ক্লেইম পেমেন্ট হচ্ছে, সেটা অডিটররা অডিট করবেন।
আমরা অডিটরের খরচও দেব।
এটা আইডিআরএ'র পক্ষ থেকে আমাদের ওপর আরোপ করা হয়েছে। কিন্তু আমরা এটাকে স্বাগত জানিয়েছি। কারণ এতে একটা ট্রান্সপারেন্সি থাকবে।
আইডিআরএ যদি এই বিষয়টিতে মনোযোগ দেয়, সেটা খুব ভালো।
প্রশ্ন: তাহলে সম্পত্তি, বন্ড ও এফডিআর সব নগদায়ন করে ফেললে সমস্যা কোথায়?
বজলুর রশিদ:
আপনি যদি সব সম্পত্তি এবং সব বন্ড নগদায়ন করে ফেলেন, তাহলে কোম্পানির ভবিষ্যৎ কী হবে?
আমাদের কোম্পানি ২৬ বছরের পুরোনো। এখানে অনেক মানুষ চাকরি করেন। শুধু ঢাকায় নয়, সারা দেশে মানুষের কর্মসংস্থান আছে।
তাদের জীবিকা কী হবে?
এরপর আমাদের ভবিষ্যৎ পলিসিহোল্ডার আছে। তাদের পলিসি ভবিষ্যতে ম্যাচিউরড হবে। কোম্পানি যদি বসে যায়, তাদের ক্লেইম কে দেবে?
এখানে পাবলিক শেয়ারহোল্ডার আছেন। আরও অনেক স্টেকহোল্ডার আছেন। সবাই ক্ষতিগ্রস্ত হবেন।
তাই এমনভাবে করতে হবে, যাতে কোম্পানি ক্লেইমও দেয় এবং কোম্পানিও উঠে দাঁড়ায়।
প্রশ্ন: বীমা শিল্পে দক্ষ জনবলের সংকটের কথাও বলেছেন। বিষয়টি কীভাবে সংকট তৈরি করছে?
বজলুর রশিদ:
আমাদের ইন্ডাস্ট্রিতে দক্ষ লোকের খুবই ঘাটতি।
দক্ষ লোক না থাকলে পলিসি ডেভেলপমেন্ট ঠিকভাবে হয় না। আন্ডাররাইটিংও সঠিকভাবে হয় না।
আপনি দেখবেন, আমাদের দেশে আন্ডাররাইটাররা খুব একটা এক্সপার্ট নন।
একইভাবে অ্যাকচুয়ারিরও বড় সংকট আছে।
বাংলাদেশে এতগুলো লাইফ ইন্স্যুরেন্স কোম্পানি রয়েছে, কিন্তু দক্ষ অ্যাকচুয়ারির সংখ্যা খুবই কম। আমি ব্যক্তিগতভাবে একজন অ্যাকচুয়ারিকে চিনি- সৌরভ সাহেব। এতগুলো কোম্পানির বিপরীতে দক্ষ অ্যাকচুয়ারির সংখ্যা অত্যন্ত কম।
তাই আমি বারবার বলব, এখানে তদারকির খুবই অভাব।
প্রশ্ন: আপনি যে ‘সিস্টেম লস’-এর কথা বলছেন, সেটা কীভাবে হচ্ছে?
বজলুর রশিদ:
সিস্টেম লসের অনেক কারণ আছে।
ফিল্ডের লোকজন অনেক জায়গায় সিস্টেমের সুযোগ নিচ্ছেন। আইডিআরের অনেক গাইডলাইন আছে, যেগুলো সব জায়গায় যথাযথভাবে অনুসরণ হচ্ছে না।
আবার অনেক গাইডলাইন পুরোনো হয়ে গেছে।
বিভিন্ন কারণে ম্যানেজমেন্ট এগুলো ঠিকভাবে দেখছে না। মাঠপর্যায় থেকে পলিসি ভুলভাবে আসছে, সঠিকভাবে আন্ডাররাইটিং হচ্ছে না।
এর ফলে কোম্পানি থেকে কোটি কোটি টাকা বের হয়ে যাচ্ছে।
আমরা নিজেরাও সম্প্রতি কিছু পলিসি পরীক্ষা করেছি। ডেথ ক্লেইমের ক্ষেত্রেও কীভাবে পেইড-আপ হচ্ছে, সেটা দেখেছি।
ফিল্ড, ম্যানেজমেন্ট- সব জায়গা থেকে মিলে পেইড-আপ বানানোর যে প্রবণতা তৈরি হয়েছে, এটা পুরো ইন্ডাস্ট্রির জন্য বড় সমস্যা।
ফুললি রানিং পলিসি খুব কমে গেছে। বীমার লোকেরা বিভিন্ন কারণে পেইড-আপের দিকে চলে যাচ্ছে। আমি মনে করি, পেইড-আপ এখন একটি বড় সমস্যা।
প্রশ্ন: একদিকে গ্রাহকের দাবি পরিশোধ করতে হবে, অন্যদিকে কোম্পানির আর্থিক সক্ষমতাও থাকতে হবে। এই দুইয়ের মধ্যে কীভাবে সমন্বয় করবেন?
বজলুর রশিদ:
দেখেন, আইডিআরএ চেয়ারম্যান ম্যাডাম বলছেন- এগুলো তো সব গ্রাহকের টাকা। আপনারা সরকারি ট্রেজারি বন্ড রেখেছেন, তাহলে সেই টাকা দিয়ে দাবি পরিশোধ করছেন না কেন?
আমরা বলি, ম্যাডাম, আমরা যদি সব টাকা দিয়ে দিই, তাহলে আমাদের কোম্পানি চলবে না।
আমরা দুই বছরের একটা পরিকল্পনা নিয়েছি। আমরা বছরে পাঁচ কোটি করে দিলে এক বছরে ৬০ কোটি চলে যাবে- তখন আমরা একটা আদর্শ পরিস্থিতির দিকে যেতে পারব।
কিন্তু আমরা এখন আদর্শ পরিস্থিতিতে নেই।
উনি বলছেন, ব্যবসার টাকা দিয়ে ভবিষ্যৎ ক্লেইম দেয়া যাবে না; এগুলো এফডিআরে রাখতে হবে ভবিষ্যৎ ক্লেইমের জন্য।
কিন্তু আমাদের বর্তমান পরিস্থিতি আদর্শ নয়।
৩৬টি লাইফ বীমা কোম্পানির মধ্যে প্রায় ২৬টি কোম্পানি ক্লেইম নিয়ে সমস্যায় আছে। কেন হলো, সেটা আগে শনাক্ত করতে হবে।
শুধু কোম্পানি চালানোর কারণে এমন হয়েছে- এটা বললে হবে না।
রেগুলেটর থেকে কোম্পানি, ম্যানেজমেন্ট, পরিচালক, বোর্ড- সবাইকে দায়িত্ব নিতে হবে। এমনকি ডেভেলপমেন্টের সঙ্গে যারা যুক্ত, তারাও এর জন্য দায়িত্বশীল।
প্রশ্ন: তাহলে সব কোম্পানিকে একইভাবে দেখলে সমস্যা কোথায়?
বজলুর রশিদ:
সব কোম্পানির আর্থিক সক্ষমতা সমান নয়। সব কোম্পানির ব্যবসাও একরকম নয়। তাই সব কোম্পানিকে ঢালাওভাবে দেখলে সমাধান হবে না।
আমি গত সপ্তাহেও ম্যাডামকে বলেছি, আপনারা যে সাতটি কোম্পানিকে প্রথমে নির্বাচন করেছেন, তাতে বাজারে আমাদের একটা বদনাম হচ্ছে যে আমরা খুব খারাপ।
কিন্তু ওই সাতটির মধ্যে আমি আমাদের কোম্পানিকে ওইভাবে দেখছি না।
আপনি যদি আমাদের লাইফ ফান্ড দেখেন, আমরা পজিটিভ। আপনারা নিজেরাও প্রথম মিটিংয়ে বলেছেন, আমাদের বিনিয়োগ পজিটিভ।
আমাদের ক্লেইম হয়তো ১৬০-১৭০ কোটি টাকা, কিন্তু আমাদের ২০০ কোটির ওপর বিনিয়োগ আছে।
সুতরাং আমাদেরও অন্য কোম্পানির মতো করে দেখলে হবে না।
যে কোম্পানির সমস্যা আছে, সেটাকে আলাদা আলাদাভাবে দেখতে হবে। কেস-টু-কেস ভিত্তিতে দেখতে হবে। সবাইকে গড় হিসাবে দেখলে এটা কাজ করবে না।
প্রশ্ন: সাতটি কোম্পানির সঙ্গে একসঙ্গে রাখার কারণে আপনাদের কী ধরনের সমস্যা হচ্ছে?
বজলুর রশিদ:
আমরা একটু অস্বস্তিতে আছি।
ওই সাতটি কোম্পানির সঙ্গে আমাদের তুলনা করলে আমরা মনে করি, আমরা অনেক ভালো অবস্থানে আছি। কিন্তু একই শ্রেণিতে থাকার কারণে আমরা একটা নেতিবাচক অবস্থানে চলে যাচ্ছি।
যে কোম্পানিগুলো নেগেটিভ নয়, তাদের আলাদা করতে হবে। যাদের সমস্যা বেশি, তাদের সেই অনুযায়ী দেখতে হবে।
কেস-টু-কেস ভিত্তিতে আলাদাভাবে দেখতে হবে। এটাই আমার কথা।
প্রশ্ন: গ্রাহকরা লাইফ বীমা কোম্পানিতে তাদের সঞ্চিত অর্থ রাখেন। কোনো কোম্পানিতে সংকট তৈরি হলে অন্য কোম্পানিতেও তার প্রভাব পড়ে। আপনাদের ব্যবসায় কি এর প্রভাব পড়েছে?
বজলুর রশিদ:
ব্যবসায় ব্যাপক প্রভাব পড়ছে।
কারণ আমাদের বলা হচ্ছে আমরা রেড ক্যাটাগরিতে চলে গেছি। কিন্তু আমরা নিজেদের রেডে মনে করি না।
আইডিআরএ যে সাতটি কোম্পানিকে দিয়ে প্রথম পর্যায়ে ক্লেইম পেমেন্ট করিয়েছে, তার মধ্যে আমাদেরও রাখা হয়েছে। এর মাধ্যমে বাজারে একটা ধারণা তৈরি হয়েছে যে আমরাও রেডে আছি।
আমি আইডিআরএ চেয়ারম্যানকে চিঠি দিয়েছি। সেখানে বলেছি, আমরা সব ধরনের তুলনা করে দেখেছি- আমাদের রেডে থাকার কথা নয়।
আমি জানতে চেয়েছি, কোন ক্রাইটেরিয়া ব্যবহার করে আমাদের এই ক্যাটাগরিতে রাখা হয়েছে। কিন্তু ওই চিঠির এখনো উত্তর পাইনি।
প্রশ্ন: এই ধরনের সিদ্ধান্তের কারণে কি আপনাদের আরও ক্ষতি হচ্ছে?
বজলুর রশিদ:
হ্যাঁ, ব্যাপক ক্ষতি হচ্ছে।
আমি চাই, কোনোভাবে কোম্পানিকে তুলে এনে সব ক্লেইম আপ টু ডেট করা হোক। কোম্পানিকে একটি স্মার্ট ও ট্রান্সপারেন্ট কোম্পানি হিসেবে গড়ে তুলতে চাই।
আমাদের লক্ষ্য হলো আইডিআরের সঙ্গে মিলে কাজ করা।
কিন্তু বর্তমান পদ্ধতির কারণে আমরা বাধাগ্রস্ত হচ্ছি।
প্রশ্ন: আইডিআরের অফিসে গিয়ে গ্রাহকদের ক্লেইম পেমেন্ট নেয়ার যে ব্যবস্থা শুরু হয়েছে, ভবিষ্যতে এর কোনো নেতিবাচক প্রভাব হতে পারে কি?
বজলুর রশিদ:
আমার মনে হয়, বিষয়টি ভালোভাবে যাচাই করা দরকার।
আজ যদি আমরা পলিসি বিক্রি করতে যাই, ভবিষ্যতে গ্রাহক যদি মনে করেন যে ক্লেইম নিতে হলে তাকে আইডিআরের অফিসে যেতে হবে, তাহলে বীমা কোম্পানির প্রতি মানুষের আস্থা কমতে পারে।
বীমা আইনে এ বিষয়ে বিধান আছে। কোনো কোম্পানির ক্লেইম পেমেন্ট করার সক্ষমতা না থাকলে নির্দিষ্ট সময়ের মধ্যে তাকে পরিকল্পনা দিতে হয়- কীভাবে সে ক্লেইম পরিশোধ করবে।
তাই কোম্পানির সঙ্গে আলোচনা করে পরিকল্পনা করা দরকার।
প্রশ্ন: আইডিআরএ কি আপনাদের কাছে কোনো ক্লেইম পেমেন্ট পরিকল্পনা চেয়েছে?
বজলুর রশিদ:
হ্যাঁ, তারা আমাদের কাছে পরিকল্পনা চায়। আমরা পরিকল্পনা দিই। তারা সব সময়ই পরিকল্পনা চায়।
তবে সমস্যা হলো, আমরা যেভাবে পরিকল্পনা দিয়েছি, সেটি সঠিক না হলে কীভাবে সংশোধন করতে হবে- সে ধরনের পরামর্শ আমরা অনেক সময় পাই না।
আমাদের বলা হয়, এইভাবে করুন, ওইভাবে করুন-কিন্তু বিস্তারিতভাবে বাস্তবসম্মত গাইডলাইন দেয়া হয় না। মূলত অনেক সময় আমাদের ধমকানো হয়।
প্রশ্ন: নিয়ন্ত্রক সংস্থা কি শুধু ধমক দিয়ে কাজ করতে পারে?
বজলুর রশিদ:
আমি জানি না বাংলাদেশে সিস্টেমটা কীভাবে চলছে।
রেগুলেটর যদি সব সময় ধমকানোর মধ্যে থাকে, তাহলে সমাধান হবে না।
তারা আমাদের বিরুদ্ধে যে কোনো আইনগত ব্যবস্থা নিতে পারে, যদি আমরা ভুল করি। কিন্তু শুধু ধমক খেলে সমাধান হবে না।
সঠিক গাইডলাইন দিতে হবে।
কারণ আইডিআরএর নামের মধ্যেই ‘উন্নয়ন’ এবং ‘নিয়ন্ত্রণ’- দুই বিষয় আছে।
প্রশ্ন: তাহলে নিয়ন্ত্রক হিসেবে আইডিআরের মূল্যায়ন কীভাবে হওয়া উচিত?
বজলুর রশিদ:
ইন্ডিভিজুয়াল ইন্স্যুরেন্স কোম্পানিকে দেখতে হবে- কারা কোম্পানি চালাচ্ছে, তাদের উদ্দেশ্য কী, তারা কীভাবে কোম্পানি পরিচালনা করছেন।
এই উদ্দেশ্য ও ব্যবস্থাপনাকে সঠিকভাবে বিশ্লেষণ করা উচিত।
প্রশ্ন: আপনি ব্যক্তিগতভাবে কেন এতটা সময় এই কোম্পানির সংকট সমাধানে দিচ্ছেন?
বজলুর রশিদ:
আমার ডেডিকেশন আছে। আমি আমার প্রফিটের জন্য কাজ করছি না।
আমি কাজ করছি যাতে ভবিষ্যতে যে ক্লেইম আসবে, তারা যেন বঞ্চিত না হয়।
এখানে যারা পাবলিক শেয়ারহোল্ডার আছেন, তারা যেন ক্ষতিগ্রস্ত না হন। এখানে যারা চাকরি করছেন, তাদের চাকরি যেন থাকে। একজন মানুষ চাকরি করলে তার সঙ্গে একটি পরিবার যুক্ত থাকে। সবার দায়িত্বের বিষয়টি চিন্তা করতে হবে। আমাদের একটু ইতিবাচকভাবে দেখতে হবে।
প্রশ্ন: আইডিআরএ আপনাদের বাধ্য করে ক্লেইম পরিশোধ করাচ্ছে- এটা কি আপনি মনে করেন?
বজলুর রশিদ:
আইডিআরএ আমাদের বাধ্য করছে ক্লেইম দেয়ার জন্য। তবে তারা বাধ্য না করলেও আমরা ক্লেইম দিতাম।
কিন্তু বাধ্য করা কতটুকু আইন অনুযায়ী হচ্ছে, সেটাও তাদের দেখতে হবে।
আইন ও গাইডলাইনের মধ্যে থেকে কাজ করতে হবে। না হলে ভবিষ্যতে তাদের উদ্যোগই বাধাগ্রস্ত হবে এবং তারা সফল হবে না।
আর আইডিআরএ সফল না হলে আমরাও সফল হব না।
প্রশ্ন: কোম্পানি থেকে আগে অর্থ সরিয়ে নেয়ার সঙ্গে যারা জড়িত, তাদের কাছ থেকে অর্থ আদায়ের জন্য আপনারা কী করছেন? আইডিআরএ কি কোনো গাইডলাইন দিয়েছে?
বজলুর রশিদ:
আমরা প্রপারলি গাইডলাইন অনুযায়ী এগোচ্ছি।
অনেক আগে আইডিআরএ আমাদের কিছু নির্দেশনা দিয়েছিল। আমাদের কিছু মামলা ছিল। কোনো কোনো ঘটনায় দুদকও আইডিআরএকে লিখেছিল- কোম্পানি যেন সংশ্লিষ্ট ব্যক্তিদের বিরুদ্ধে মামলা করে। কিন্তু সমস্যা হলো, যাদের বিরুদ্ধে মামলা করার কথা, তাদের কেউ কেউ বোর্ডের মধ্যেই ছিলেন। তারা সব মামলা করতে দেননি।
প্রশ্ন: তাহলে আপনাদের পক্ষ থেকে কতগুলো মামলা হয়েছে?
বজলুর রশিদ:
দুই-তিনটি মামলা করা হয়েছে।
একজন শেয়ারহোল্ডারও মামলা করেছেন। বিশেষ করে সম্পত্তি জালিয়াতির বিষয়ে মামলা হয়েছে।
আমাদের আফতাবনগরের একটি সম্পত্তির কথা বলা যায়। সেটি ২০১১ সালে প্রায় ২৬ কোটি টাকা দিয়ে কেনা হয়েছিল। বর্তমানে সেটির মূল্য হয়তো ১৫ কোটি টাকাও হতে পারে- আবার নাও হতে পারে। অথচ প্রতি বছর সম্পত্তির মূল্যবৃদ্ধি ধরলে সেটির মূল্য আরও অনেক বেশি হওয়ার কথা।
২৬ কোটি টাকার সম্পত্তি ১৩-১৬ বছরে কত হওয়ার কথা, সেটা হিসাব করলেই বোঝা যাবে। কিন্তু আমরা যদি এখন বিক্রি করি, ২৬ কোটি টাকাও পাব কি না, সেটি প্রশ্ন।
আমাদের অভিযোগ হলো, এ ধরনের সম্পত্তি কোম্পানি থেকে অর্থ সরানোর উদ্দেশ্যে কেনা হয়েছিল। এ নিয়ে দুদকে মামলা আছে, আদালতেও মামলা আছে।
প্রশ্ন: দুদক বা অন্যান্য আইন প্রয়োগকারী সংস্থা কি এসব বিষয়ে যথাযথভাবে কাজ করছে?
বজলুর রশিদ:
আমাদের অভিযোগ হলো, দুদক এগুলো প্রপারলি কাজ করছে না।
আমরা আইডিআরের চেয়ারম্যান ম্যাডামকেও বলেছি, আপনারা দুদকের ওপর চাপ দিতে পারেন, যাতে এদের বিরুদ্ধে যথাযথ ব্যবস্থা নেয়া হয়।
আমরা যে ক্লেইম দেয়ার জন্য ট্রেজারি বন্ড ভাঙছি, সেটা না ভেঙে যদি যারা অর্থ সরিয়েছেন তাদের কাছ থেকে টাকা উদ্ধার করা যায়, তাহলে সেই টাকা দিয়ে গ্রাহকের দাবি পরিশোধ করা সম্ভব। অর্থাৎ তাদের বিরুদ্ধে ব্যবস্থা নিয়ে সম্পত্তি জব্দ বা আইন অনুযায়ী অর্থ উদ্ধার করে সেটা গ্রাহকের দাবিতে ব্যবহার করা যেতে পারে।
প্রশ্ন: ফৌজদারি মামলার মাধ্যমে টাকা আদায় করা সম্ভব কি?
বজলুর রশিদ:
আইন আছে।
আমাদের একটি মামলা আদালতে ছিল। ওই মামলায় সিআইডি রিপোর্ট দিয়েছে এবং চার্জশিট করেছে।
সিআইডি তদন্ত করে অভিযুক্তদের বিরুদ্ধে ব্যবস্থা নেয়ার মতো তথ্য পেয়েছে এবং বিভিন্ন ধারায় চার্জ দিয়েছে।
তখন মনে হয়েছিল, আদালত শাস্তি দিতে পারে।
কিন্তু কয়েকটি শুনানির পর আদালত আবার বিষয়টি দুদকের কাছে পাঠিয়ে দিয়েছে।
এভাবে বিষয়টি বারবার এক জায়গা থেকে আরেক জায়গায় যাচ্ছে।
এদিকে দুদকও অনেক দিন ধরে বসে আছে।
প্রশ্ন: এতে কি কোম্পানির ওপরই সব চাপ এসে পড়ছে?
বজলুর রশিদ:
হ্যাঁ।
আমরা দিন-রাত চেষ্টা করছি কোম্পানি ও গ্রাহকের স্বার্থ রক্ষা করার জন্য। কিন্তু আমাদের ওপর নিয়মিত চাপ দেওয়া হচ্ছে।
সরকারের অন্য দিক থেকেও তো তদারকি করতে হবে।
শুধু কোম্পানিকে চাপ দিলে হবে না। যারা কোম্পানি থেকে অর্থ সরিয়েছে, তাদের বিরুদ্ধেও ব্যবস্থা নিতে হবে।
প্রশ্ন: যাদের বিরুদ্ধে মামলা করার কথা, তাদের কেউ কেউ এখনো বোর্ডে আছেন- এটা কীভাবে সম্ভব?
বজলুর রশিদ:
আইডিআরএ যখন আমাদের নির্দেশ দিয়েছিল, যারা এখানে দোষী তাদের বিরুদ্ধে কোর্টে মামলা করতে, তখন আমরা বোর্ডে গিয়ে একটা সমস্যায় পড়ে যাই। কারণ যাদের বিরুদ্ধে মামলা করব, তাদের কেউ কেউ তখনও বোর্ডে ছিলেন।
তারপরও জোরপূর্বক এক-দুইটি মামলা করা হয়েছে। কিন্তু পুরোপুরি ব্যবস্থা নেয়া সম্ভব হয়নি।
আমরা আইডিআরএকে চিঠি দিয়েছি। একজন শেয়ারহোল্ডারও মামলা করেছেন।
কিন্তু সংশ্লিষ্ট ব্যক্তিরা যদি একই সঙ্গে পরিচালক হিসেবে বোর্ডে বসে থাকেন, তাহলে পরিচালনা পর্ষদের পক্ষে তাদের বিরুদ্ধে সিদ্ধান্ত নেয়া কঠিন।
আইডিআরএ আমাদের প্রাথমিক নিয়ন্ত্রক। তাদের কাউকে বোর্ড থেকে সরানোর ক্ষমতাও আছে। কিন্তু এখন পর্যন্ত সে বিষয়ে ব্যবস্থা নেয়া হয়নি।
প্রশ্ন: শুধু ক্লেইম দিতে বললেই কি সমস্যার সমাধান হবে?
বজলুর রশিদ:
না। শুধু ক্লেইম দিয়ে দেন, ক্লেইম দিয়ে দেন-এভাবে হবে না। কোম্পানিকে সব দিক থেকে তদারকি করতে হবে। আমি ট্রান্সপারেন্সিতে বিশ্বাস করি। জীবনে আমি ১০০ শতাংশ স্বচ্ছতা বজায় রাখার চেষ্টা করেছি। আমি আইডিআরএ'র সঙ্গে মিলে কাজ করতে চাই। আইডিআরএ যদি আমাদের সব দিক থেকে বিবেচনা করে, তাহলে আমরা বাঁচব, গ্রাহকরাও বাঁচবেন এবং ভবিষ্যতে বীমা কোম্পানিগুলোও সফল হবে।
প্রশ্ন: আপনি কেন লন্ডন ছেড়ে এখানে এসে এই দায়িত্ব নিয়েছেন?
বজলুর রশিদ:
পলিসিহোল্ডারদের জন্য কাজ করার জন্যই আমি লন্ডন ছেড়ে এখানে বসে আছি। যতদিন পর্যন্ত আমি ক্লেইম ক্লিয়ার করতে পারব না, ততদিন পর্যন্ত আমি গিভ আপ করব না। এটাই আমার টার্গেট।
প্রশ্ন: আইডিআরের কাছে আপনার মূল অনুরোধ কী?
বজলুর রশিদ:
আমাদের অনুরোধ হলো-আমরা যে সমস্যাগুলো মোকাবিলা করছি, সেগুলো শুধু ক্লেইম বা অন্য কোনো একটি বিষয় হিসেবে দেখবেন না। আমাদের অনেক সমস্যা আছে।
আমাদের পুরো পলিসি রিভিউ করতে হবে। আজকাল কত স্তরে ব্যবসা করতে হবে, কত ধরনের ব্যবসা হবে, কীভাবে ব্যবসা পরিচালনা হবে-এসব বিষয় নতুন করে দেখতে হবে।
আমাদের যাতে সিস্টেম লসের মধ্যে যেতে না হয়, আমরা যাতে ভালোভাবে ব্যবসা করতে পারি এবং কোম্পানি থেকে অর্থের অনিয়ন্ত্রিত বহির্গমন বন্ধ হয়, সেদিকে নজর দিতে হবে।
প্রশ্ন: কোম্পানি বাঁচানোর বিষয়ে আপনার মূল বক্তব্য কী?
বজলুর রশিদ:
কোম্পানি বাঁচতে পারলে সবাই বাঁচবে। আমাকে ব্যক্তিগতভাবে কিছু দেয়ার দরকার নেই। কোম্পানি বাঁচলে গ্রাহক বাঁচবে, কর্মীরা বাঁচবে, শেয়ারহোল্ডাররা বাঁচবে। কোম্পানি বাঁচলে আইডিআরএও সফল হবে। আর কোম্পানি যদি না বাঁচে, তাহলে আইডিআরএ'র উদ্যোগও সফল হবে না।
প্রশ্ন: বাংলাদেশ ইন্স্যুরেন্স অ্যাসোসিয়েশনের কাছে কি আপনারা কোনো সহায়তা বা গাইডলাইন চেয়েছেন?
বজলুর রশিদ:
বাংলাদেশ ইন্স্যুরেন্স অ্যাসোসিয়েশন হলো বীমা কোম্পানির মালিকদের সংগঠন। এখানে কোম্পানির চেয়ারম্যান ও পরিচালকরা আছেন।
অ্যাসোসিয়েশনের কাজ হলো বীমা কোম্পানির উন্নয়ন নিয়ে কাজ করা, সরকারের সঙ্গে লবি করা, রেগুলেটরের সঙ্গে লবি করা এবং আমাদের যৌক্তিক দাবি তুলে ধরা।
আমরা কীভাবে সুরক্ষিত থাকতে পারি, কীভাবে ব্যবসার সমস্যা সমাধান করতে পারি-এসব বিষয়েও অ্যাসোসিয়েশনের ভূমিকা থাকা উচিত।
প্রশ্ন: জীবন বীমা ব্যবসা তো কঠিন। এ ক্ষেত্রে অ্যাসোসিয়েশনের কাছ থেকে কী ধরনের পরামর্শ প্রত্যাশা করেন?
বজলুর রশিদ:
লাইফ ইন্স্যুরেন্স খুব কঠিন ব্যবসা। অ্যাসোসিয়েশনের কাছ থেকে আমাদের নিয়মিত পরামর্শ পাওয়ার কথা। তারা মিটিং করেন, আমাদের আমন্ত্রণ জানান। আমি যতবার গিয়েছি, সেখানে বিভিন্ন বক্তা কিছু ভালো কথা বলেছেন। কিন্তু কতটুকু কার্যকর পদক্ষেপ নেওয়া হচ্ছে, সেটা আমি জানি না।
প্রশ্ন: বর্তমান সময়ে যখন দাবি পরিশোধ নিয়ে বড় ধরনের আলোচনা চলছে, তখন অ্যাসোসিয়েশনের কী করা উচিত?
বজলুর রশিদ:
বর্তমানে ক্লেইম নিয়ে একটা বড় পরিবর্তন বা আলোচনা তৈরি হয়েছে বলা যায়। এ ক্ষেত্রে আইডিআরএর পাশাপাশি ইন্স্যুরেন্স অ্যাসোসিয়েশনেরও করণীয় আছে। তাদের আমাদের সঠিকভাবে পরামর্শ দেয়া উচিত-যারাই আছেন, আপনারা ক্লেইম পরিশোধ করেন। তবে কিছু কিছু কারণে আমরা কিছু ক্লেইম পরিশোধ করতে পারছি না। আবার কিছু ভালো কোম্পানি যারা ক্লেইম দিচ্ছে, তারাও অন্য কোম্পানির কারণে কিছুটা ভিকটিম হচ্ছে। এসব বিষয় অ্যাসোসিয়েশনের বলা উচিত এবং কীভাবে আমরা দাবি পরিশোধ করতে পারি, সে বিষয়ে সহযোগিতা করা উচিত।
প্রশ্ন: সম্প্রতি গণমাধ্যমে কিছু বীমা কোম্পানি বন্ধ করে দেয়ার কথাও বলা হচ্ছে। এ বিষয়ে আপনার মত কী?
বজলুর রশিদ:
সম্প্রতি মিডিয়ায় এ ধরনের কথাবার্তা হচ্ছে। এমনকি একজন এমডিও বলেছেন, এসব কোম্পানি বন্ধ করে দেওয়া উচিত, এত কোম্পানির দরকার নেই। কিন্তু ইন্স্যুরেন্স অ্যাসোসিয়েশনের সদস্য হিসেবে আমরা যে সুরক্ষা পাওয়ার কথা, সেটা পাচ্ছি না।
আমরা মেম্বার। আমাদের একটি শক্তিশালী সংগঠন আছে। এই সংগঠনের কাজ হওয়া উচিত আমাদের প্রতিনিধিত্ব করা, আমাদের সমস্যাগুলো চিহ্নিত করা এবং সেগুলোর সমাধান করা।
যদি অ্যাসোসিয়েশনের কোনো নির্বাহী সদস্যই আবার নেতিবাচক কথা বলেন, তাহলে সেটা ইন্স্যুরেন্স অ্যাসোসিয়েশনের প্রকৃত কাজ হচ্ছে না বলে আমি মনে করি।
প্রশ্ন: অ্যাসোসিয়েশনের কী ধরনের বিষয় নিয়ে কথা বলা উচিত?
বজলুর রশিদ:
তাদের বলা উচিত- কীভাবে আমরা বাঁচতে পারি, কীভাবে আমরা ক্লেইম দিতে পারি, মাঠপর্যায়ের লোকেরা কী করছে, কেন এত পেইড-আপ হচ্ছে, পেইড-আপ কেন সমস্যা তৈরি করছে। এসব নিয়ে আমাদের পরামর্শ দেয়া উচিত।
এগুলো না করে যদি বলা হয়, বেশির ভাগ ইন্স্যুরেন্স কোম্পানি খারাপ, এগুলো বন্ধ করে দেন, এসব কোম্পানির দরকার নেই- তাহলে এতে আমাদের কোনো সাহায্য হচ্ছে না। আমি মনে করি, এ ধরনের বক্তব্যও ঠিক হচ্ছে না।
প্রশ্ন: তাহলে আপনার মতে বীমা কোম্পানি বন্ধ করা সমাধান নয়?
বজলুর রশিদ:
না। সরকার যেহেতু এসব কোম্পানিকে ব্যবসার অনুমতি দিয়েছে, যারা এখানে বিনিয়োগ করেছেন, যারা কোম্পানি থেকে অর্থ সরিয়েছে, মিসঅ্যাপ্রোপ্রিয়েশন করেছে, করাপশন করেছে-তাদের কীভাবে আইনের আওতায় আনা যায়, সেটা নিয়ে আলোচনা করা উচিত।
তাদের সম্পত্তি কীভাবে আইন অনুযায়ী জব্দ বা উদ্ধার করা যায় এবং কীভাবে সেই অর্থ দিয়ে গ্রাহকের টাকা দেওয়া যায়, সেটাই হওয়া উচিত আলোচনার বিষয়। কোম্পানি বন্ধ করে দেয়া সমাধান নয়।
প্রশ্ন: কোম্পানি বন্ধ করে দিলে কী ধরনের সমস্যা হতে পারে?
বজলুর রশিদ:
এখানে অনেক ভালো মানুষ কাজ করছেন। ভবিষ্যৎ পলিসিহোল্ডার আছেন। বর্তমান গ্রাহক আছেন। কর্মী ও তাদের পরিবার আছে। কোম্পানি বন্ধ করে দিলে ভবিষ্যতের পলিসিহোল্ডারদের কী হবে? তাদের দাবির কী হবে?
এগুলো অনেক বড় প্রশ্ন।
তাই কোম্পানি বন্ধ না করে কীভাবে সমস্যাগ্রস্ত কোম্পানিকে ঠিক করা যায়, কীভাবে অনিয়ম বন্ধ করা যায়, কীভাবে অর্থ উদ্ধার করা যায়- সেটা আগে দেখতে হবে।
প্রশ্ন: ভবিষ্যতে ইন্স্যুরেন্স অ্যাসোসিয়েশনের সঙ্গে কাজ করার বিষয়ে আপনার কোনো পরিকল্পনা আছে?
বজলুর রশিদ:
ভবিষ্যতে আমি যদি ইন্স্যুরেন্স অ্যাসোসিয়েশনের সঙ্গে যুক্ত হই, আমিও ভালোভাবে কাজ করার চেষ্টা করব, ইনশাআল্লাহ। আমার উদ্দেশ্য হবে বীমা কোম্পানি, গ্রাহক এবং পুরো খাতের স্বার্থ রক্ষা করা।
প্রশ্ন: শেষ পর্যন্ত আপনার মূল বক্তব্য কী?
বজলুর রশিদ:
আমার মূল কথা হলো- গ্রাহকের দাবি অবশ্যই পরিশোধ করতে হবে। কিন্তু শুধু কোম্পানির সব সম্পদ বিক্রি করে বা বিনিয়োগ ভেঙে দাবি পরিশোধ করলে হবে না।
কোম্পানিকে বাঁচাতে হবে।
যারা কোম্পানি থেকে অর্থ সরিয়েছে বা অপব্যবহার করেছে, তাঁদের বিরুদ্ধে আইনগত ব্যবস্থা নিতে হবে। তাদের কাছ থেকে অর্থ উদ্ধার করতে হবে।
আইডিআরএকে প্রতিটি কোম্পানিকে আলাদাভাবে দেখতে হবে। সবাইকে এক কাতারে ফেলা যাবে না।
আমাদের পলিসি, ব্যবসার পদ্ধতি, আন্ডাররাইটিং, পেইড-আপ, মাঠপর্যায়ের কার্যক্রম, ব্যবস্থাপনা ও নিয়ন্ত্রণ- সবকিছু পর্যালোচনা করতে হবে।
আমি স্বচ্ছতায় বিশ্বাস করি এবং আইডিআরের সঙ্গে মিলে কাজ করতে চাই।
কোম্পানি বাঁচলে সবাই বাঁচবে। গ্রাহক বাঁচবে, কর্মী বাঁচবে, শেয়ারহোল্ডার বাঁচবে।
আর কোম্পানি বাঁচলে আইডিআরএর উদ্যোগও সফল হবে।
আমি যতদিন পর্যন্ত ক্লেইম ক্লিয়ার করতে পারব না, ততদিন পর্যন্ত আমি গিভ আপ করব না।
এটাই আমার টার্গেট।
(সাক্ষাৎকার দাতা: বজলুর রশিদ, এমবিই, চেয়ারম্যান- প্রগ্রেসিভ লাইফ ইন্স্যুরেন্স কোম্পানি। সাক্ষাৎকার গ্রহণকারী: ড. বিশ্বজিৎ কুমার মন্ডল)
আপনার একটি মন্তব্য লিখুন:
এখনো কোনো মন্তব্য করা হয়নি।